SCHUFA – Bonität & Score

- 403.00 Bewertungen
- 3,5
- Downloads
- 100.000+
Unsere Einschätzung zu SCHUFA – Bonität & Score — Mobxio besuchen
Wer seine finanzielle Situation nicht nur dann prüfen möchte, wenn bereits ein Kredit, eine Wohnung oder ein neuer Mobilfunkvertrag ansteht, findet in SCHUFA – Bonität & Score einen direkten Zugang zu den eigenen Bonitätsinformationen. Ich habe die App als Finanzanwendung ausprobiert und finde den Grundgedanken sinnvoll: Statt sich auf alte Briefe, verstreute Unterlagen oder Erinnerungen aus früheren Auskünften zu verlassen, kann man den eigenen SCHUFA-Score und die gespeicherten Daten an einem Ort im Blick behalten.
Die Anwendung stammt von SCHUFA Holding AG und ist kostenlos. Sie richtet sich an Erwachsene ebenso wie an junge Nutzer, die früh verstehen möchten, welche Rolle Bonitätsinformationen im Alltag spielen. Im Store ist sie für alle Altersgruppen ab null Jahren freigegeben. Das klingt zunächst unspektakulär, ist aber wichtig: Die App ist kein Kreditvergleich und kein Haushaltsbuch, sondern ein Werkzeug zur Kontrolle der eigenen SCHUFA-bezogenen Informationen.
Mein Eindruck fällt insgesamt positiv, aber nicht völlig unkritisch aus. Der Nutzen entsteht vor allem durch regelmäßige, ruhige Kontrolle. Wer eine sofortige Finanzanalyse, eine automatische Budgetplanung oder konkrete Empfehlungen zu Krediten erwartet, wird hier wahrscheinlich zu wenig finden. Wer dagegen wissen möchte, welche Daten zur eigenen Bonität sichtbar sind und den Score vor einer wichtigen Anfrage prüfen will, bekommt einen deutlich passenderen Begleiter.
So funktioniert der persönliche Ausgangspunkt
Nach der Installation ist der wichtigste Schritt nicht das bloße Öffnen der Startseite, sondern die Einrichtung des eigenen Zugangs. Bei einer Anwendung, die sensible Bonitätsdaten anzeigt, sollte ich mir dafür Zeit nehmen und nicht nebenbei zwischen zwei Terminen arbeiten. Ich achte darauf, meine Angaben sorgfältig zu prüfen und die Anmeldung nur auf einem Gerät durchzuführen, das ich selbst kontrolliere.
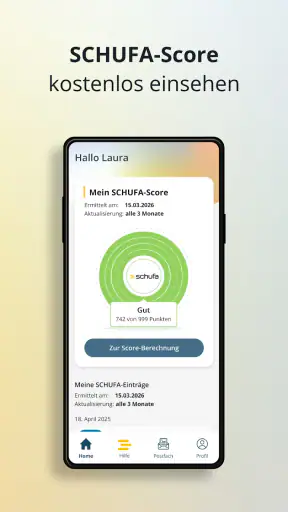
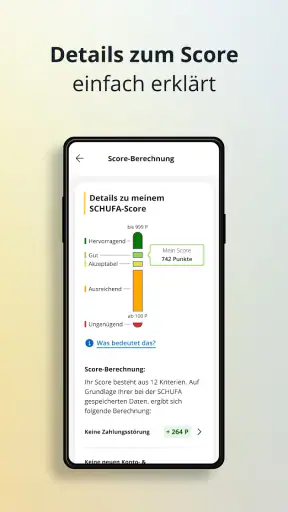
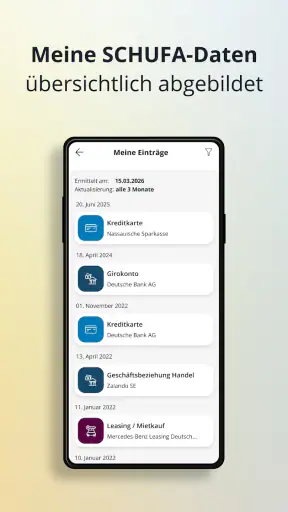
Die erste sinnvolle Routine besteht darin, zunächst den angezeigten SCHUFA-Score anzusehen und danach die zugehörigen Daten einzeln zu lesen. Viele Nutzer bleiben verständlicherweise bei einer Zahl stehen. Das greift aber zu kurz. Ein Score ist nur dann hilfreich, wenn ich auch nachvollziehe, welche Einträge und Vertragsbeziehungen in meinem Profil auftauchen. Genau dort können sich veraltete Angaben, unbekannte Verträge oder Schreibfehler bemerkbar machen.
Ich würde die App deshalb nicht als tägliches Werkzeug verwenden. Ein täglicher Blick verändert die persönliche Bonität nicht und kann eher unnötige Unruhe erzeugen. Besser ist ein fester Anlass: vor einer Wohnungssuche, vor einer Finanzierung, nach einem Umzug oder wenn ein Vertragspartner eine Bonitätsprüfung ankündigt. So wird die Anwendung Teil eines wiederholbaren Ablaufs und nicht zu einer weiteren App, die ständig Aufmerksamkeit verlangt.
Ein realistisches Beispiel: Ich plane einen Umzug und möchte eine Wohnung besichtigen. Noch bevor ich Unterlagen an den Vermieter schicke, öffne ich die Anwendung, prüfe den aktuellen Score und lese die gespeicherten Informationen durch. Entdecke ich einen Eintrag, den ich nicht zuordnen kann, kümmere ich mich darum, bevor Zeitdruck entsteht. Das ist wesentlich nützlicher, als erst nach einer abgelehnten Anfrage hektisch nach der Ursache zu suchen.
Die App kann dabei helfen, einen Überblick zu gewinnen, ersetzt aber nicht automatisch jede weitere Unterlage. Ein Vermieter, eine Bank oder ein Anbieter kann zusätzliche Nachweise verlangen. Ich würde die Anzeige in der Anwendung daher als persönlichen Kontrollpunkt verstehen, nicht als universell gültiges Dokument für jede Situation.
Was ich beim ersten Prüfen konkret kontrolliere
Ich beginne mit den persönlichen Stammdaten. Name, frühere Anschriften und andere identifizierende Angaben sollten plausibel und aktuell wirken. Gerade nach einem Umzug lohnt sich dieser Blick, weil alte Adressen nicht automatisch bedeuten, dass etwas falsch ist. Wichtig ist vielmehr, ob die Zuordnung insgesamt zu meiner Lebensgeschichte passt.
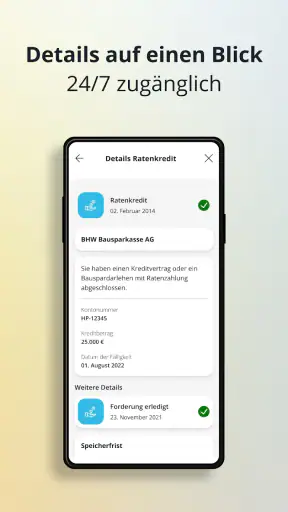
Danach gehe ich die Vertragsinformationen durch. Ich suche nicht nur nach offensichtlich falschen Einträgen, sondern auch nach Dingen, die ich vergessen habe. Ein längst beendetes Konto, ein früherer Mobilfunkvertrag oder eine alte Finanzierung kann in der Erinnerung verschwimmen. Die Anwendung ist an dieser Stelle besonders wertvoll, weil sie meine Erinnerung mit den tatsächlich angezeigten Informationen abgleicht.
Ein weiterer praktischer Tipp: Wenn mir ein Eintrag unbekannt vorkommt, mache ich nicht sofort eine dramatische Schlussfolgerung. Zuerst gleiche ich ihn mit alten Kontoauszügen, Vertragsunterlagen und E-Mails ab. Erst wenn die Zuordnung weiterhin nicht gelingt, ist eine gezielte Klärung sinnvoll. Diese Reihenfolge spart Zeit und verhindert, dass ich einen legitimen Vertrag vorschnell als Fehler behandle.
Die durchschnittliche Bewertung liegt bei 3,5 von 5, bei über fünfhundert abgegebenen Bewertungen. Für mich passt das zu einer App, deren Zweck klar ist, deren Nutzung aber von Vertrauen, Anmeldung und der Verständlichkeit sensibler Informationen abhängt. Die Anwendung erreicht mehr als hunderttausend Installationen. Das zeigt ein deutliches Interesse, sagt aber allein noch nichts darüber aus, ob sie zu den eigenen Erwartungen passt.
Einstellungen und Gewohnheiten, die sich lohnen
Bei einer Bonitäts-App würde ich alle verfügbaren Einstellungen rund um Benachrichtigungen und den Datenschutz aufmerksam prüfen. Nicht jede Meldung ist gleich wichtig. Wenn die Anwendung Hinweise zu neuen Entwicklungen oder Änderungen anbietet, können diese nützlich sein. Gleichzeitig möchte ich nicht wegen jeder kleinen Information eine Push-Nachricht erhalten. Meine Empfehlung ist, nur solche Hinweise aktiv zu lassen, die mich tatsächlich zum Handeln auffordern.
Auch die Gerätesicherheit gehört zur Einrichtung. Ich verwende für eine App mit persönlichen Finanzinformationen eine Displaysperre und halte das Betriebssystem aktuell. Das ist kein spezielles Extra dieser Anwendung, aber bei sensiblen Daten besonders relevant. Auf einem gemeinsam genutzten Tablet oder einem alten Zweitgerät würde ich die App nur einsetzen, wenn der Zugriff zuverlässig geschützt ist.
Ein unterschätzter Arbeitsschritt ist das Festlegen eines eigenen Prüfzeitpunkts. Ich notiere mir nicht den Score selbst als vermeintliche Dauerwahrheit, sondern den Anlass und das Datum meiner Kontrolle. So kann ich später besser einordnen, ob eine Veränderung zeitlich zu einem neuen Vertrag, einer erledigten Angelegenheit oder einem Umzug passt. Diese Gewohnheit macht aus einem gelegentlichen Blick eine nachvollziehbare persönliche Dokumentation.
Wer die Anwendung nur installiert und anschließend nie öffnet, hat kaum einen Vorteil. Der Mehrwert liegt nicht in der bloßen Anwesenheit auf dem Smartphone, sondern darin, die Kontrolle mit konkreten Lebensereignissen zu verbinden. Ich würde die App nach einer wichtigen Prüfung nicht sofort löschen, sondern sie als ruhigen Kontrollkanal behalten und nur bei Bedarf öffnen.
Schnellere Abläufe für typische Situationen
Für wiederkehrende Situationen hilft mir ein fester Ablauf mit drei Stationen: zuerst den aktuellen Score ansehen, dann die persönlichen Daten prüfen und anschließend die Vertragsinformationen durchgehen. Diese Reihenfolge verhindert, dass ich mich an einer einzelnen Zahl festbeiße. Sie ist außerdem schneller, weil ich nicht jedes Mal neu überlegen muss, wo ich anfangen soll.
Vor einer Wohnungssuche würde ich die Prüfung einige Zeit vor dem eigentlichen Bewerbungstermin durchführen. So bleibt Raum, einen unbekannten Eintrag zu recherchieren oder eine Unstimmigkeit zu klären. Kurz vor dem Termin noch schnell alles zu öffnen, ist die schlechteste Variante: Dann wird aus einer nützlichen Kontrolle leicht eine stressige Momentaufnahme.
Nach einem Umzug oder einer Vertragskündigung kann eine erneute Kontrolle ebenfalls sinnvoll sein. Ich erwarte dabei nicht automatisch eine sofortige Änderung. Entscheidend ist, dass ich die Entwicklung im Zusammenhang mit meinen eigenen Unterlagen betrachte. Die App kann mir zeigen, was aktuell sichtbar ist; sie nimmt mir aber nicht die Aufgabe ab, bei einem Unternehmen nachzufragen, wenn eine Vertragsbeziehung falsch oder veraltet erscheint.
Ein fortgeschrittener, aber einfacher Trick ist die Trennung von Kontrolle und Bewertung. Zuerst notiere ich sachlich, was angezeigt wird. Erst danach frage ich mich, ob etwas erklärungsbedürftig ist. Wer beides vermischt, interpretiert schnell einen einzelnen Eintrag als persönliches Urteil. Für mich funktioniert die Anwendung besser, wenn ich sie wie eine Akte betrachte: lesen, zuordnen, bei Bedarf handeln.
Auch beim Teilen von Informationen ist Zurückhaltung angebracht. Wenn ich für eine Wohnung oder einen Vertrag einen Nachweis benötige, teile ich nur das, was wirklich verlangt wird. Einen vollständigen Blick auf persönliche Daten würde ich nicht leichtfertig an Dritte weitergeben. Die Anwendung erleichtert den eigenen Überblick, macht aber jede Weitergabe automatisch zu einer Vertrauensfrage.
Wo die App an ihre Grenzen kommt
Die größte Einschränkung liegt für mich in der Erwartungshaltung. SCHUFA – Bonität & Score ist keine Finanzzentrale, die meine Einnahmen und Ausgaben auswertet. Ich kann damit nicht automatisch erkennen, ob ich mir eine Monatsrate leisten kann, und ich bekomme dadurch keine vollständige Haushaltsplanung. Für Budgetkontrolle, Sparziele oder Kontobewegungen brauche ich weiterhin eine dafür geeignete Banking- oder Haushaltsbuch-App.
Auch ein guter Score ist keine Garantie für einen Vertrag. Unternehmen entscheiden nach eigenen Kriterien und können zusätzliche Informationen verlangen. Umgekehrt bedeutet ein unerwartetes Problem nicht automatisch, dass die gesamte finanzielle Situation schlecht ist. Ich würde deshalb nie allein anhand der angezeigten Zahl eine wichtige Entscheidung treffen, sondern den konkreten Kontext und die Anforderungen des jeweiligen Anbieters berücksichtigen.
Für Nutzer, die nur einmal im Leben eine Bonitätsauskunft benötigen, kann ein anderer Weg praktischer sein. Wer dagegen häufiger umzieht, mehrere Verträge verwaltet oder seine Daten nach einem Identitätswechsel besonders aufmerksam beobachten möchte, profitiert eher von einem dauerhaft erreichbaren mobilen Zugang. Der Unterschied liegt weniger in der Technik als in der Häufigkeit, mit der ich tatsächlich kontrollieren möchte.
Die Anwendung ist außerdem nicht der richtige Ersatz für eine direkte Klärung. Wenn ich einen falschen Eintrag entdecke, muss ich die dafür vorgesehene Kontakt- oder Korrekturmöglichkeit nutzen und Belege bereithalten. Ein Screenshot aus der App allein löst das Problem nicht. Genau deshalb ist es klug, bei wichtigen Verträgen Rechnungen, Kündigungsbestätigungen und Schriftverkehr geordnet aufzubewahren.
Die aktuelle Version ist 1.10.0 und setzt mindestens Betriebssystemversion 10 voraus. Für ein älteres Smartphone kann das entscheidend sein. Wer ein nicht unterstütztes Gerät nutzt, sollte nicht versuchen, die Anwendung über dubiose Quellen zu installieren. Bei Finanzdaten ist die offizielle, sichere Bezugsquelle wichtiger als ein vermeintlich schneller Umweg.
Für wen sich die Installation besonders lohnt
Ich empfehle die App vor allem Menschen, die ihre Bonität aktiv und gelegentlich kontrollieren möchten. Dazu gehören Wohnungssuchende, Personen nach einem Umzug, Nutzer mit mehreren laufenden Verträgen und alle, die nach einer finanziellen Veränderung wieder Ordnung in ihre Unterlagen bringen wollen. Auch für junge Erwachsene kann sie hilfreich sein, wenn sie erstmals selbst Verträge abschließen und verstehen möchten, welche Informationen dabei eine Rolle spielen.
Weniger passend ist sie für jemanden, der eine detaillierte Finanzberatung erwartet. Wer wissen möchte, wie viel Geld am Monatsende übrig bleibt, welche Ausgaben gekürzt werden sollten oder welches Finanzprodukt am günstigsten ist, braucht andere Werkzeuge. Ebenso wenig würde ich die Anwendung als einzige Grundlage für eine Kreditentscheidung verwenden. Sie liefert einen wichtigen Ausschnitt, aber keine vollständige persönliche Finanzanalyse.
Im Vergleich zu einer klassischen schriftlichen Auskunft ist der mobile Zugang bequemer, weil ich die Informationen direkt auf dem Smartphone prüfen kann. Im Vergleich zu einer Banking-App bleibt der Fokus enger und zugleich klarer: Hier geht es um Bonitätsdaten, nicht um Kontostände und Zahlungsplanung. Genau diese Abgrenzung empfinde ich als Stärke, solange ich nicht versuche, aus der App mehr herauszulesen, als sie leisten soll.
Der kostenlose Zugang senkt die Einstiegshürde. Trotzdem sollte ich mir bewusst machen, dass kostenlos nicht automatisch bedeutet, dass jede denkbare Finanzfrage abgedeckt ist. Der Wert entsteht durch Transparenz und regelmäßige Eigenkontrolle. Wer diese beiden Dinge nicht braucht, wird die Anwendung wahrscheinlich nur selten öffnen.
Mein Urteil nach der praktischen Nutzung
Nach meinem Test sehe ich SCHUFA – Bonität & Score als zweckmäßige Spezial-App mit einem klaren Einsatzgebiet. Sie hilft mir, den eigenen Score und die gespeicherten SCHUFA-Daten zentral zu prüfen, ohne den Prozess mit Budgetfunktionen oder Kreditwerbung zu überladen. Besonders überzeugend ist der Nutzen vor wichtigen Lebensentscheidungen, wenn ein unbekannter oder veralteter Eintrag später unangenehme Verzögerungen verursachen könnte.
Meine wichtigste Empfehlung lautet: Installieren, sorgfältig einrichten, einmal vollständig lesen und danach mit festen Anlässen arbeiten. Nicht die Häufigkeit des Öffnens entscheidet, sondern die Qualität der Prüfung. Wer die Daten mit eigenen Unterlagen abgleicht, Auffälligkeiten früh notiert und Korrekturen nicht aufschiebt, holt deutlich mehr aus der App heraus als jemand, der nur kurz auf die Score-Anzeige schaut.
Ich sehe auch die Grenzen klar. Die App verbessert nicht automatisch die Bonität, erklärt nicht jede finanzielle Entscheidung eines Unternehmens und ersetzt weder Haushaltsbuch noch persönliche Beratung. Wer diese Einschränkungen akzeptiert, erhält aber ein nützliches Kontrollinstrument. Für mich ist sie deshalb keine Anwendung, die ich ständig brauche, sondern eine, die im richtigen Moment sehr hilfreich sein kann.
Mit einer kostenlosen Anwendung des Entwicklers SCHUFA Holding AG, einer Altersfreigabe ab null Jahren und der Konzentration auf persönliche Bonitätsinformationen ist der Einstieg unkompliziert. Die Bewertung von 3,5 zeigt zugleich, dass die Erwartungen der Nutzer unterschiedlich ausfallen. Meine Einschätzung ist daher bewusst: Für die regelmäßige Kontrolle eigener SCHUFA-Daten ist die App empfehlenswert, für eine vollständige Finanzplanung jedoch nicht die richtige Wahl.
Die besten Seiten von SCHUFA – Bonität & Score
Wissenswertes zu SCHUFA – Bonität & Score
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
SCHUFA – Bonität & Score-FAQ
Was ist SCHUFA – Bonität & Score und welche Informationen kann ich dort einsehen?
SCHUFA – Bonität & Score ist eine App zur Verwaltung und Kontrolle persönlicher Bonitätsinformationen. Je nach gebuchtem Produkt können Nutzer beispielsweise ihren aktuellen SCHUFA-Score, gespeicherte Vertragsinformationen, Anfragen von Unternehmen und Hinweise zu Änderungen einsehen. Der genaue Funktionsumfang hängt vom gewählten Tarif und den verfügbaren SCHUFA-Diensten ab. Vor der Nutzung sollten Sie deshalb prüfen, welche Leistungen im jeweiligen Angebot enthalten sind.
Ist die Nutzung von SCHUFA – Bonität & Score kostenlos?
Die App kann grundsätzlich kostenlos heruntergeladen werden, allerdings sind nicht automatisch alle Funktionen kostenfrei. Bestimmte Auskünfte, regelmäßige Score-Aktualisierungen, Benachrichtigungen oder zusätzliche Überwachungsfunktionen können an ein kostenpflichtiges Abonnement oder einen Einzelkauf gebunden sein. Lesen Sie vor dem Abschluss die Preisangaben, Laufzeit, Kündigungsbedingungen und Hinweise zu automatischen Verlängerungen aufmerksam durch, damit keine unerwarteten Kosten entstehen.
Wie sicher sind meine persönlichen Daten in der SCHUFA-App?
Da die Anwendung mit besonders sensiblen Finanz- und Identitätsdaten arbeitet, spielen Datenschutz und Kontosicherheit eine zentrale Rolle. Für den Zugriff können eine Registrierung, Identitätsprüfung und zusätzliche Sicherheitsmaßnahmen wie ein Einmalcode erforderlich sein. Verwenden Sie ein starkes, einzigartiges Passwort und aktivieren Sie angebotene Schutzfunktionen. Installieren Sie die App ausschließlich aus dem offiziellen Google-Play-Store oder Apple App Store und prüfen Sie die Datenschutzbestimmungen.
Kann ich meinen SCHUFA-Score direkt in der App verbessern oder falsche Einträge korrigieren lassen?
Die App kann Ihnen dabei helfen, Ihre gespeicherten Daten und den Score besser zu verstehen, sie verbessert den Wert jedoch nicht automatisch. Wenn Sie einen falschen, veralteten oder nicht nachvollziehbaren Eintrag entdecken, müssen Sie eine Prüfung beziehungsweise Berichtigung bei der SCHUFA anstoßen. Dafür können Nachweise erforderlich sein. Die Bearbeitung kann Zeit in Anspruch nehmen, und eine Änderung ist nicht garantiert, wenn die Daten korrekt übermittelt wurden.
Für wen lohnt sich der Download von SCHUFA – Bonität & Score besonders?
Die Anwendung kann besonders hilfreich sein, wenn Sie vor einer Wohnungssuche, Finanzierung, einem Mobilfunkvertrag oder einer anderen wichtigen Vertragsentscheidung Ihre Bonitätsinformationen kontrollieren möchten. Auch regelmäßige Benachrichtigungen über Veränderungen können nützlich sein, um unbekannte Anfragen oder mögliche Identitätsmissbräuche frühzeitig zu erkennen. Wer seine Daten nur selten benötigt, sollte dagegen prüfen, ob ein kostenpflichtiges Angebot im persönlichen Fall tatsächlich einen ausreichenden Mehrwert bietet.